
Деньги Дурова: сколько на самом деле инвестировано в Telegram и блокчейн TON?
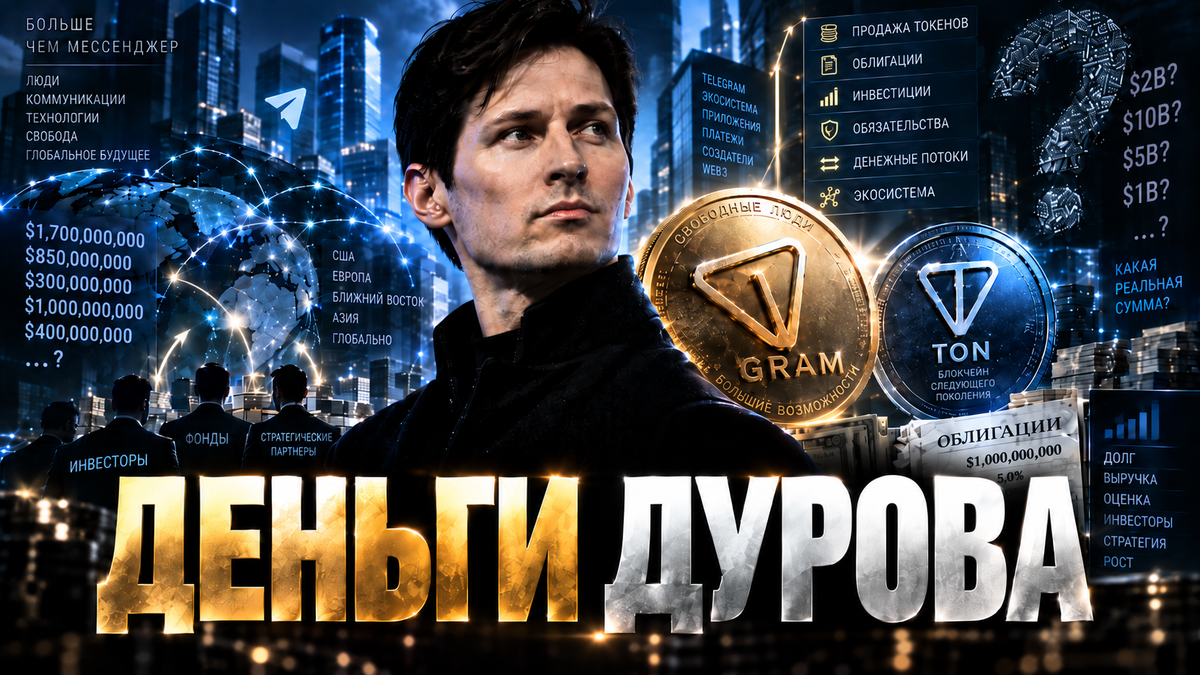
Продажа Gram в 2018 году, облигации более чем на $4 млрд, экосистемные фонды, публичные TON-казначейства и более $1 млрд, которые Telegram получил от продажи собственных токенов. Разбираемся, чьи это были деньги и куда они ушли. Данные на 29 сентября 2026 года.
15 июня 2026 года Toncoin официально стал Gram. Именно под этим названием Telegram в 2018 году собрал $1,7 млрд, а в 2020–2021 годах, после иска американского регулятора, вернул большую часть денег.
С тех пор вокруг Telegram и TON накопилось немало крупных цифр: $1,7 млрд за Gram, более $4 млрд облигаций, «$400 млн от венчурных фондов», $558 млн, собранные первой публичной TON-компанией, а также пожертвования токенами, которые на тот момент оценивались более чем в $1 млрд. В сумме — почти $8 млрд. Но складывать эти цифры напрямую нельзя.
Часть денег давно вернули инвесторам. Часть — это долг, который Telegram привлекал в том числе для расчётов по прежним обязательствам. Некоторые суммы вообще не были деньгами: речь шла о стоимости токенов на конкретную дату. Наконец, одни и те же средства легко посчитать дважды — сначала как покупку TON фондом, а затем как деньги, которые Telegram получил от продажи этих токенов.
В 2018–2020 годах TON был проектом самого Telegram. После выхода компании из проекта в 2020 году появились два отдельных финансовых контура: у Telegram остались облигации, подписки и реклама, у сети — фонды, токены и держатели. Со временем они снова начали пересекаться — и всё теснее. Главная точка пересечения оказалась там, где её обычно не ищут: Telegram сам стал крупным продавцом TON.
❗️НЕ ЗАБУДЬТЕ ПОДПИСАТЬСЯ: Crypto Headlines
О методике. Все суммы вокруг Telegram и TON нельзя просто сложить вместе: одни относятся к долгам Telegram, другие — к продаже токенов, инвестициям фондов, пожертвованиям или активам на балансе компаний. Поэтому мы разбирали каждый денежный поток отдельно и несколько раз перепроверяли расчёты с помощью независимых AI-моделей. В основных выводах они сошлись. При этом часть цифр компании публично не раскрывают, поэтому в таких случаях мы используем оценки и расчёты на основе открытых данных
$1,7 млрд, с которых всё началось
В январе–марте 2018 года Telegram провёл два закрытых раунда по $850 млн каждый. Розничного ICO не было: деньги дали фонды и состоятельные частные инвесторы. По данным SEC, всего было 171 покупатель, а минимальный чек во втором раунде составлял $1 млн. Они покупали не акции Telegram, а права на будущие токены Gram, которые должны были получить после запуска сети Telegram Open Network.
Но сеть так и не запустилась. В октябре 2019 года SEC подала иск, назвав продажу Gram незарегистрированным размещением ценных бумаг. В марте 2020 года суд запретил передавать токены покупателям. В мае Дуров объявил, что Telegram выходит из проекта, а в июне компания урегулировала спор с регулятором.
Фразу «Telegram вернул $1,2 млрд» часто понимают неправильно. Суд обязал компанию вернуть не менее $1,224 млрд — 72% от собранной суммы — и отдельно заплатить штраф $18,5 млн. То есть $1,224 млрд были минимальной суммой возврата, а не окончательным итогом.
У инвесторов было два варианта. Можно было сразу забрать 72% вложенных денег. Инвесторы за пределами США могли вместо этого отложить возврат: их вложения превращались в заём Telegram, который к апрелю 2021 года компания должна была погасить в размере 110% от первоначальной суммы.
По первому варианту к концу 2020 года инвесторам вернули около $770 млн. По второму к апрелю 2021 года Telegram должен был выплатить ещё $684 млн. Вместе получается примерно $1,45 млрд — около 85% от первоначально собранных $1,7 млрд. Telegram окончательную сумму возвратов не раскрывал, поэтому это реконструкция по документам для инвесторов, а не официальная цифра компании.
Проблема была в том, что вернуть требовалось больше, чем к тому моменту оставалось на счетах. По данным суда, к январю 2020 года Telegram уже потратил $405 млн из средств, собранных на Gram, — на разработку сети и работу самого мессенджера. Часть выплат удалось отложить на год благодаря тому, что сами инвесторы согласились фактически прокредитовать Telegram.
Свои Gram покупатели в итоге так и не получили. Код сети подхватило сообщество разработчиков, а в 2021 году Telegram передал ему домен ton.org и репозиторий. При этом монеты нового блокчейна The Open Network распределялись уже заново. Согласно официальной истории TON, около 1,45% получили разработчики и тестировщики, а оставшиеся 98,55% были распределены через открытый майнинг в 2020–2022 годах.
У проекта 2018 года и нынешнего TON общий код, разработка которого в том числе финансировалась за счёт продажи Gram. Но общих монет и обязательств между ними нет: инвесторы 2018 года не получили никаких прав на нынешние токены TON.
❗️ Осталось менее 2х дней для получения ваучеров на $500/1000 от биржи Bybit. В закрепе нашего Telegram-канала все найдете: ссылка
Больше ваучеров только за создание аккаунта и мини-депозит на бирже Bybit - НЕ БУДЕТ.
Долг вместо акций
Продавать долю в компании Дуров не стал. В марте 2021 года Telegram разместил пятилетние конвертируемые облигации под 7% годовых с погашением в марте 2026 года. Если бы до этого компания вышла на IPO, держатели облигаций могли обменять их на акции со скидкой к цене размещения. Первый раунд принёс Telegram около $1,035 млрд, включая по $75 млн от Mubadala и Abu Dhabi Catalyst Partners.
В конце апреля Telegram доразместил ещё около $715 млн тех же облигаций — и здесь связь с Gram уже прямая. По условиям размещения, которые приводили «Ведомости», к концу апреля компания должна была выплатить $684 млн тем 65 инвесторам TON, которые годом ранее выбрали возврат 110% вместо немедленных 72%. Эти выплаты планировалось профинансировать за счёт нового долга.
Получается, почти 40% денег, привлечённых через облигации в 2021 году, предназначались для расчётов с инвесторами Gram. Нынешний TON этих денег не получал.
В следующий раз Telegram вышел на долговой рынок в июле 2023 года, когда ставки уже заметно выросли. Облигации того же выпуска номиналом около $271 млн удалось продать примерно за $210 млн. Около четверти этого доразмещения купил сам Дуров — по его словам, вложив «десятки миллионов» долларов. В марте 2024 года Telegram разместил ещё $330 млн по номиналу, но уже по цене 91% от него — то есть получил около $300 млн живыми деньгами.
Все четыре размещения относились к одному выпуску: с одним идентификатором и одной датой погашения. Общий номинал составил $2,351 млрд, причём доразмещения 2023 и 2024 годов уже входят в эту сумму.
Поэтому складывать $2,351 млрд с «ещё $210 млн» и «ещё $330 млн», которые фигурировали в новостях тех лет, нельзя: получится долг, которого в реальности не существовало. Фактически старый выпуск принёс Telegram около $2,26 млрд деньгами, поскольку поздние облигации продавались ниже номинала.
Второй долговой цикл
Часть старого долга Telegram выкупил досрочно осенью 2024 года. FT оценивала объём выкупа примерно в $375 млн, WSJ — около $400 млн. По словам Дурова, облигации выкупались по выгодным для Telegram ценам — ниже номинала.
В мае 2025 года Telegram разместил новый выпуск облигаций: $1,7 млрд на пять лет под 9% годовых, с погашением в июне 2030 года. Если до этого компания выйдет на IPO, держатели смогут конвертировать бумаги в акции по цене, равной 80% от цены размещения.
Но $1,7 млрд не означают, что Telegram получил столько же новых денег. Около $955 млн пришлось на обмен: держатели облигаций с погашением в 2026 году сдали старые бумаги и получили новые — с погашением в 2030-м. Денег при этом не перечисляли. Telegram просто перенёс часть долга более чем на четыре года вперёд и повысил ставку по нему с 7% до 9%.
Новыми деньгами компания получила около $745 млн. И считать всю эту сумму финансированием роста тоже было бы неправильно. Объявляя о размещении, Дуров писал, что после сделки у Telegram «более чем достаточно» средств для погашения оставшихся облигаций 2026 года. По доступным оценкам, их оставалось примерно на $1 млрд — больше, чем компания получила новыми деньгами. Поэтому по своей сути сделка 2025 года была прежде всего рефинансированием старого долга.
Старый выпуск подошёл к погашению 22 марта 2026 года. На следующий день Дуров сообщил, что Telegram полностью рассчитался по пятилетним облигациям. IPO так и не состоялось, поэтому право на конвертацию в акции по этому выпуску истекло.
На 29 сентября 2026 года у Telegram в обращении остался один выпуск облигаций — $1,7 млрд под 9% годовых с погашением в июне 2030 года.
Сколько Telegram на самом деле получил от облигаций
| Размещение | Номинал | Получено деньгами | Комментарий |
|---|---|---|---|
| Март 2021, 7%, до 2026 года | ≈$1,035 млрд | ≈$1,035 млрд | В том числе Mubadala и ADCP — по $75 млн |
| Апрель–май 2021 | ≈$0,715 млрд | ≈$0,715 млрд | $684 млн из денег 2021 года ушли покупателям Gram |
| Июль 2023 | ≈$0,271 млрд | ≈$0,21 млрд | Около четверти купил Дуров |
| Март 2024 | $0,33 млрд | ≈$0,30 млрд | Продано по 91% номинала |
| Старый выпуск, итого | $2,351 млрд | ≈$2,26 млрд | Погашен в марте 2026 года |
| Май 2025, 9%, до 2030 года | $1,7 млрд | ≈$0,745 млрд | ≈$0,955 млрд — обмен старых бумаг без денег |
| Всего за 2021–2025 годы | $4,051 млрд | ≈$3,0 млрд | До комиссий; в обращении на 29.09.2026 — $1,7 млрд |
Здесь важны три цифры. $4,051 млрд — общий номинал облигаций, выпущенных Telegram за пять лет. Около $3 млрд — деньги, которые компания действительно получила от размещений до комиссий: $955 млн в выпуске 2025 года пришлись на обмен старых бумаг на новые, а часть поздних облигаций продавалась ниже номинала. Третья цифра — нынешний долг: на 29 сентября 2026 года это $1,7 млрд.
Но и около $3 млрд нельзя считать чистым новым капиталом. $684 млн получили покупатели Gram, около $1,4 млрд номинала старого выпуска Telegram досрочно выкупил или погасил, плюс всё это время компания платила проценты. Нынешний выпуск обходится ей в $153 млн в год, а в 2030 году предстоит вернуть $1,7 млрд.
 web3ru research
Кто давал Telegram деньги
По словам Дурова, он остаётся единственным акционером Telegram, а держатели облигаций не участвуют в управлении компанией. Поэтому «инвесторы Telegram» в данном случае — кредиторы, и поимённо известны лишь некоторые из них.
Надёжнее всего подтверждено участие Mubadala и Abu Dhabi Catalyst Partners — совместного предприятия Mubadala и Falcon Edge Capital. Среди кредиторов был и сам Дуров. Перед размещением 2025 года WSJ писала об интересе BlackRock и Mubadala, уже владевших старыми бумагами, а также хедж-фонда Citadel. Итоговый состав покупателей не раскрывался.
Участие BlackRock подтверждается отчётностью одного из его фондов в SEC: старые облигации Telegram появились в ней не позднее марта 2024 года, новые — не позднее сентября 2025-го.
С РФПИ история менее однозначная. Telegram утверждал, что напрямую облигации фонду не продавал. РФПИ и Mubadala сообщали, что фонд получил небольшую долю в инвестиции Mubadala через совместную российско-эмиратскую платформу. Сумма около $2 млн известна только со слов источника, близкого к Telegram, и официально не подтверждалась.
В январе 2026 года FT сообщила, что около $500 млн старых облигаций учитываются в российском Национальном расчётном депозитарии и заблокированы из-за санкций. Telegram заявил, что перечисляет средства для погашения международному посреднику и за дальнейшие выплаты не отвечает. Получили ли деньги конечные держатели, публично не сообщалось.
Как Telegram начал зарабатывать
Подробные финансовые показатели Telegram известны в основном благодаря Financial Times, которая получала отчётность компании и материалы для держателей облигаций. Полугодовые данные не проходили аудит, а сам Дуров публично подтверждал лишь отдельные общие показатели.
| Период | Выручка | Чистый результат | Главное |
|---|---|---|---|
| 2023 | $342,5 млн | убыток $259,3 млн | Операционный убыток ≈$108 млн; крупнейшая строка — «интегрированный кошелёк», ≈$130 млн |
| I полугодие 2024 | $525 млн | прибыль $335 млн | $225 млн — разовая плата за эксклюзивность Toncoin в рекламе |
| 2024 | ≈$1,4 млрд | прибыль ≈$540 млн | Первая годовая прибыль; Premium — $292 млн, реклама — больше $250 млн |
| I полугодие 2025 | $870 млн | убыток ≈$222 млн | Операционная прибыль ≈$400 млн; ≈$300 млн — «эксклюзивные соглашения» |
По отчёту о прибылях и убытках, в 2023 году Telegram получил чистый убыток $259,3 млн. Если учитывать положительную переоценку цифровых активов, отражённую отдельно в прочем совокупном доходе, совокупный убыток сокращался примерно до $173 млн. При этом компания не раскрывала, что именно входило в статью «интегрированный кошелёк» и из каких активов складывались почти $400 млн цифровых активов на балансе.
Заметную роль в финансовом переломе 2024 года сыграл Toncoin. В первом полугодии Telegram получил $225 млн от неназванной компании за эксклюзивное использование Toncoin для оплаты рекламы в мессенджере. Это обеспечило более 40% всей выручки за полугодие. Соглашение действовало до 1 октября 2024 года.
По итогам года выручка Telegram выросла примерно до $1,4 млрд, а прибыль составила около $540 млн — сам Дуров называл цифру $547 млн. Примерно половину выручки принёс сегмент «партнёрства и экосистема». Что именно в него входило, Telegram не раскрывал, поэтому считать весь этот сегмент доходами от TON было бы неправильно.
В первом полугодии 2025 года выручка выросла ещё на 65%. Операционная прибыль приблизилась к $400 млн, однако итоговый результат оказался отрицательным. FT связывала убыток прежде всего со снижением стоимости Toncoin; дополнительную нагрузку давали проценты по облигациям.
Около $300 млн выручки за этот период пришлось на «эксклюзивные соглашения», которые FT связывает с Toncoin. Контрагентов по этим сделкам Telegram не раскрывает. К концу июня 2025 года цифровые активы на балансе компании оценивались в $787 млн против $1,3 млрд годом ранее.
Полные результаты за 2025 год публично не раскрывались. Цифры $2 млрд выручки и $720 млн прибыли, фигурировавшие в материалах для инвесторов, были целевыми показателями, а не фактическими итогами года.
TON: капитал без единой суммы
С TON всё устроено иначе. По словам самой TON Foundation, она никогда не привлекала финансирование, а привычных инвестиционных раундов у сети не было. Деньги и капитал приходили в разных формах — и складывать их в одну цифру нельзя.
Обещания. В апреле 2022 года синдикат, куда вошли венчурные подразделения Huobi, KuCoin, MEXC и другие участники, объявил о создании TONcoin Fund с «коллективным обязательством» вложить до $250 млн. Летом появился TON Alpha-Vista объёмом $90 млн. После краха FTX TON Foundation собрала ещё $126 млн «мягких обязательств», которые СМИ называли спасательным фондом. Среди участников была DWF Labs, незадолго до этого отдельно пообещавшая направить в экосистему $10 млн.
В сумме получается от $340 млн до $476 млн — в зависимости от того, пересекались ли эти обязательства между собой. Сколько денег в итоге действительно было инвестировано в проекты, публично не раскрывалось.
Капитал для стартапов. В августе 2024 года выходцы из TON Foundation запустили TON Ventures с капиталом $40 млн. Позже OKX Ventures добавила ещё $5 млн. Эти средства предназначены для инвестиций в компании и проекты экосистемы, а не для покупки самого токена.
Токены вместо денег. В апреле 2022 года держатели Toncoin за десять дней перевели TON Foundation 527 млн монет. По тогдашнему курсу их стоимость превышала $1 млрд. Но это не был приток новых денег: в основном крупные держатели просто передали фонду часть своих токенов.
Позже из этого резерва финансировались в том числе гранты. Поэтому прибавлять стоимость таких грантов к первоначальному пожертвованию как ещё один приток капитала нельзя — это будут одни и те же активы, посчитанные дважды.
Покупки токена. Среди сделок с раскрытыми суммами выделяются три. В октябре 2023 года MEXC Ventures вложила в Toncoin «восьмизначную» сумму — то есть не менее $10 млн. В марте 2024 года Mirana купила TON на $8 млн на вторичном рынке. В сентябре того же года Bitget и Foresight Ventures приобрели токенов на $30 млн у крупных держателей без участия TON Foundation.
Во всех этих случаях деньги получил продавец токенов, а не сама сеть или TON Foundation.
 web3ru research
Pantera и «$400 млн»: что на самом деле купили фонды
В мае 2024 года Pantera Capital назвала инвестицию в TON крупнейшей в своей истории, но сумму не раскрыла. Bloomberg со ссылкой на осведомлённый источник писал, что фонд вложил более $100 млн и купил токены примерно на 40% ниже рыночной цены — с годовым локапом и последующей разблокировкой частями.
Кроме того, два специализированных TON-фонда Pantera к декабрю 2025 года привлекли у внешних инвесторов $27,9 млн. Но складывать эти суммы и говорить о «$128 млн от Pantera» нельзя: деньги для спецфондов начали собирать ещё летом 2024 года, поэтому они могли быть частью тех самых вложений более чем на $100 млн.
20 марта 2025 года TON Foundation сообщила, что 11 венчурных фондов владеют Toncoin более чем на $400 млн. В список вошли Sequoia, Ribbit, Benchmark, Kingsway, Vy Capital, Draper Associates, Libertus, CoinFund, Hypersphere, SkyBridge и Karatage.
В СМИ эта новость быстро превратилась в «TON привлёк $400 млн», хотя представитель TON Foundation тогда же пояснял CoinDesk, что никакого инвестиционного раунда не было. На следующий день фонд отдельно уточнил: TON Foundation не привлекала $400 млн.
Эта цифра означала стоимость токенов, которыми фонды владели на момент раскрытия, а не сумму одной сделки или нового раунда. Когда, у кого и по какой цене была куплена большая часть TON, неизвестно. Например, Kingsway начала покупать токен ещё в 2022 году.
Paradigm, которую иногда также называют участником этих инвестиций, в официальном списке TON Foundation не фигурировала.
Главная связь: Telegram продаёт TON
Самая крупная денежная связь между Telegram и TON — продажа токенов. 29 февраля 2024 года Дуров заявил, что Telegram будет держать не более примерно 10% предложения TON, а излишки продавать долгосрочным инвесторам дешевле рынка, с локапом и вестингом на срок от года до четырёх лет. Эти 10% — потолок, а не раскрытая позиция: сколько TON у Telegram на самом деле, компания не сообщает.
По данным FT, в первом полугодии 2024 года Telegram продал Toncoin на $353 млн, позже — ещё примерно на $348 млн. В 2025 году продажи превысили $450 млн. Итого — более $1,151 млрд за два года, почти столько же, сколько Telegram получил новыми деньгами от облигаций в 2023–2025 годах — около $1,25 млрд. Но это не выручка, а продажа цифрового актива.
Покупатели 2024 года не раскрыты. По 2025 году известно, что Coinbase Ventures покупала TON напрямую у Telegram.
Кроме того, в январе 2026 года глава TON Strategy Мануэль Штотц заявил, что Telegram продаёт TON только с четырёхлетним вестингом, а TON Strategy — крупнейший покупатель таких токенов. В отчётности продавцы не названы, но условия совпадают: в 2025 году компания купила у двух сторон 177,8 млн TON за $334,6 млн с четырёхлетними ограничениями на продажу.
Если оба продавца — Telegram, то до $334,6 млн из более чем $450 млн его продаж TON в 2025 году — те же деньги, которые фигурируют в истории TON Strategy. Считать их второй раз нельзя.
Так же нельзя складывать выручку от эксклюзивных соглашений с продажами токенов: первое — выручка бизнеса, второе — продажа актива.
Именно здесь два финансовых контура сходятся: более $1,151 млрд, заплаченных покупателями за TON, получил сам Telegram.
Публичные казначейства: TON Strategy и короткая история AlphaTON
Со второй половины 2025 года получить экспозицию на TON можно было не только через сам токен, но и через акции публичных компаний, которые держат его на балансе. Модель напоминает Strategy, бывшую MicroStrategy, с биткоином — только TON дополнительно можно стейкать.
Главная такая компания — TON Strategy, бывшая Verb Technology. С сентября 2025 года она торгуется на Nasdaq под тикером TONX. В августе компания закрыла частное размещение акций на $558,3 млн во главе с Kingsway Capital. Но считать, что все эти деньги были вложены в TON, нельзя.
Около $386,1 млн инвесторы внесли деньгами, $46,4 млн — стейблкоинами, ещё $125,7 млн — уже существующими токенами TON в обмен на акции. Непосредственно на покупку TON компания направила около $340,8 млн: примерно $334,6 млн получили два крупных нераскрытых продавца, ещё около $5,8 млн ушло на другие покупки.
Вместе с токенами, внесёнными инвесторами, первоначальная позиция примерно в 217,5 млн TON имела экономическую стоимость около $466,5 млн — в среднем $2,14 за токен.
Дальше начинается бухгалтерский нюанс. В отчётности TON Strategy на 30 июня 2026 года фигурирует гораздо более высокая cost basis — $747 млн. Но это не значит, что компания потратила на GRAM $747 млн.
Крупные партии TON покупались со значительным дисконтом — примерно по $1,83–2,15, — но при получении учитывались по тогдашней справедливой стоимости, около $3,35 за токен. Разницу примерно в $260 млн компания признала как прибыль от приобретения активов. Позже в cost basis добавлялись и токены, полученные за стейкинг.
Поэтому здесь есть три разные цифры: около $466,5 млн — экономическая стоимость первоначальной позиции, $747 млн — её бухгалтерская cost basis на 30 июня 2026 года, а $369,5 млн — справедливая стоимость всего пакета на рынке на ту же дату.
К этому моменту TON Strategy владела 230,52 млн GRAM, которые в отчётности оценивались примерно по $1,60 за токен. Почти весь пакет — 229,86 млн GRAM — находился в стейкинге, при этом 161,06 млн токенов были ограничены в продаже.
Это разные вещи. Из стейкинга монеты можно вывести примерно за 18 часов, тогда как юридический локап запрещает продавать или переводить их до разблокировки. Стейкать такие токены при этом можно.
Поэтому почти весь GRAM компании приносил доход, хотя около 70% позиции нельзя было свободно продать. За второй квартал 2026 года стейкинг принёс около $15 млн — примерно 17% годовых. Компания связывала такую доходность с весенним обновлением TON: блоки стали выпускаться значительно чаще, вместе с чем выросла и эмиссия наград валидаторам.
В 2026 году TON Strategy не наращивала позицию новыми покупками — количество токенов росло в основном за счёт стейкинга. После 30 июня направление даже изменилось: с 1 июля по 4 августа компания продала 3,65 млн GRAM за $5,765 млн и выкупила собственные акции на $4,748 млн. TONX торговалась со значительным дисконтом к стоимости GRAM на балансе, поэтому компания решила направить часть средств на buyback.
Вторая публичная TON-казна прожила гораздо меньше. AlphaTON Capital, бывшая Portage Biotech, в сентябре 2025 года объявила о финансировании на «$71 млн» и планах довести TON-казначейство до $100 млн. Но заголовочная сумма сильно преувеличивала масштаб реальных вложений.
Из заявленных $71 млн около $35 млн приходилось на кредитную линию BitGo, из которой компания использовала лишь $2,1 млн и затем вернула. Из частного размещения ещё на $36,2 млн живыми деньгами поступило только $3,3 млн — остальное инвесторы внесли токенами и стейблкоинами, часть которых могли потребовать обратно.
В результате непосредственно на рынке AlphaTON купила TON примерно на $3,6 млн. Максимальная раскрытая позиция составляла около 4,6 млн TON на конец сентября 2025 года и в основном была сформирована активами, внесёнными инвесторами.
В июне 2026 года двое инвесторов забрали обратно 2,1 млн TON и 5,1 млн USDC. К тому моменту компания уже называлась Alpha Compute и переключилась на GPU-инфраструктуру для AI. Летом цифровые активы перестали быть её основным направлением.
TON-казначейство AlphaTON просуществовало меньше года. TON Strategy осталась единственной крупной публичной компанией, для которой GRAM действительно является центральным казначейским активом.
Как TON встроен в Telegram
Продажа токенов — не единственная связь. С 2022 года TON постепенно встраивали в сам Telegram.
Сначала появился Fragment: коллекционные юзернеймы, а затем и анонимные номера начали продавать за Toncoin как NFT на TON. С весны 2024 года реклама в Telegram оплачивается в Toncoin, половину выручки получают владельцы каналов — тоже в Toncoin. С лета 2024 года разработчики и авторы могут выводить в Toncoin заработанные Stars — внутреннюю валюту Telegram, которая сама по себе не является блокчейн-токеном.
21 января 2025 года Telegram и TON Foundation объявили об эксклюзивном партнёрстве. Мини-приложения, использующие блокчейн, должны работать только на TON и подключать кошельки через TON Connect. Токены и NFT других сетей внутри Mini Apps запрещены.
При этом речь идёт именно о мини-приложениях, а не о запрете других блокчейнов для пользователей Telegram. Обычные боты под правило не подпадают, а мультичейн-кошельки на базе TON разрешены.
По условиям партнёрства Toncoin стал единственной криптовалютой для оплаты Premium, Stars, рекламы и сервиса верификации Gateway, а также единственной валютой выплат разработчикам и владельцам каналов. К концу сентября 2026 года реклама в Telegram уже оплачивается в Gram.
Есть и одна часто упоминаемая связь, которая пока так и не подтвердилась. В апреле 2025 года Libre и TON Foundation анонсировали Telegram Bond Fund — фонд для токенизации облигаций Telegram на TON с целевым объёмом $500 млн. Сам Telegram стороной анонса не был.
К концу сентября 2026 года подтверждений запуска фонда, появления реальных активов или его токена в сети TON нет. Вся платформа оператора, который теперь называется KAIO, в апреле 2026 года управляла примерно $100 млн, а облигации Telegram с погашением в 2026 году, на которых изначально строилась идея фонда, уже погашены.
Возвращение Gram
В апреле 2026 года Дуров запустил программу Make TON Great Again, или MTONGA. Шаги он объявляет по одному; к концу сентября представлены четыре из семи.
Первым шагом 9 апреля сеть перешла на консенсус Catchain 2.0. Блоки стали выходить примерно каждые 400 миллисекунд вместо 2,5 секунды, а подтверждение транзакций сократилось примерно с десяти секунд до одной. Вторым шагом комиссии снизили в шесть раз — примерно до 0,00039 TON за перевод. Валидаторы утвердили изменение 1 мая.
Третий шаг Дуров объявил 4 мая: Telegram, по его словам, заменяет TON Foundation в роли главной движущей силы сети и становится её крупнейшим валидатором. Крупным участником валидации Telegram действительно стал, но полный список своих валидаторов и их совокупный стейк не раскрыл.
Сторонние дашборды пытаются определять владельцев адресов, однако такая разметка не всегда точна: она может объединять кастодиальные, биржевые и просто связанные кошельки. Поэтому независимо подтвердить первое место Telegram пока нельзя. Статус «крупнейшего валидатора» остаётся прежде всего заявлением Дурова.
Четвёртым шагом стало возвращение имени Gram. 1 июня Дуров предложил переименовать нативную валюту TON в соответствии с первым white paper. Голосование прошло 1–8 июня: предложение поддержали 81,22% участвовавшего веса. 15 июня Toncoin стал Gram, тикер TON сменился на GRAM, а сама сеть сохранила название TON. Никакого обмена токенов не было: балансы, адреса и смарт-контракты остались прежними.
Пятый, шестой и седьмой шаги к концу сентября не объявлены. Gram Wallet и заявку на домен .gram Дуров частью MTONGA не называл, поэтому попытки записать их в следующие шаги программы — лишь предположения.
Все эти изменения иногда описывают как «Telegram забрал TON под контроль», но это слишком сильное упрощение. Telegram снова глубоко вовлечён в TON: он главный канал распространения сети, инициатор её развития и крупный валидатор. При этом TON остаётся публичным блокчейном с независимыми валидаторами.
Изменения конфигурации сети требуют более трёх четвертей голосующего веса валидаторов в нескольких последовательных раундах — по такой схеме принимались и технические обновления 2026 года. TON Foundation при этом продолжает работу.
Gram Wallet: кошелёк внутри Telegram
21 июля Дуров анонсировал нативный Gram Wallet «в каждом приложении Telegram» — с самостоятельным хранением ключей и мгновенными переводами без комиссии для более чем миллиарда пользователей. Раньше в меню Telegram был сторонний Wallet in Telegram, разработанный отдельной командой. 28 сентября 2026 года сервис переименовали в Walt и убрали из настроек Telegram, хотя сам он продолжает работать как отдельное приложение. Gram Wallet, напротив, заявлен как нативная часть самого Telegram.
27 августа валидаторы проголосовали за добавление кода кошелька в конфигурацию сети под параметром −123. Каждый пользовательский кошелёк представляет собой небольшой контракт, который ссылается на этот общий код. Изменить его можно только новым голосованием валидаторов.
Согласно документации, кошелёк изначально может создавать Telegram, после чего пользователь может перейти на самостоятельное хранение, сменив ключ. «Без комиссии» пока остаётся обещанием продукта: сама сеть берёт около 0,00039 GRAM за перевод, а как именно Telegram собирается убрать эту плату для пользователя, не раскрыто.
31 августа Дуров сообщил, что Gram Wallet готов и доступен ограниченной группе пользователей, а в ближайшие недели его начнут постепенно открывать для всей аудитории. На 29 сентября подтверждений полного запуска и данных о числе пользователей нет.
Бренд Gram Telegram развивает и дальше: 18 августа Дуров сообщил о заявке в ICANN на доменную зону .gram. К концу сентября она ещё не одобрена.
Так сколько денег вложено?
Одной цифры нет, и это не уход от ответа. «Вложениями» здесь называют слишком разные вещи:
- предоплату, которую вернули;
- долг, который частично погасил другой долг;
- обещания фондов;
- токены, переданные без денег;
- стоимость позиций на дату;
- деньги, которые покупатели платили продавцам токенов, в том числе самому Telegram.
| Цифра | Что измеряет | Оговорка |
|---|---|---|
| $1,7 млрд | Продажа прав на Gram в 2018 году | Не инвестиции в нынешний TON: большую часть вернули. Часть невозвращённых денег финансировала разработку первоначального TON и работу Telegram, а нынешняя сеть унаследовала код того проекта |
| $4,051 млрд | Номинал облигаций Telegram 2021–2025 годов | Включает $0,955 млрд обмена старых бумаг на новые |
| ≈$3 млрд | Деньги, полученные Telegram от размещения облигаций, до комиссий | Значительная часть ушла на расчёты по Gram, погашение старого долга и купоны |
| $1,7 млрд | Долг Telegram на 28 сентября 2026 года | 9%, погашение в июне 2030 года |
| >$1,151 млрд | Продажи TON самим Telegram в 2024–2025 годах | Не выручка; это те же деньги, что заплатили покупатели TON, — считать один раз |
| $340–476 млн | Обязательства экосистемных фондов 2022 года | Обещания; сколько вложено, не раскрыто |
| 527 млн TON | Пожертвования держателей в 2022 году | Токены, а не деньги; ≈$1 млрд по курсу того времени |
| >$400 млн | Позиции 11 венчурных фондов на 20 марта 2025 года | Стоимость на дату, а не раунд и не разовая покупка |
| $340,8 млн | Деньги TON Strategy, потраченные на TON | Их получили продавцы токенов; ещё $125,7 млн — токены, внесённые инвесторами |
| $500 млн | Цель Telegram Bond Fund | Запуск и активы не подтверждены |
Складывать можно только однородные показатели. Например, деньги, которые покупатели с раскрытыми суммами заплатили за уже существующие токены: MEXC, Mirana, Bitget с Foresight, TON Strategy и AlphaTON. Это не меньше $392,4 млн.
С учётом больше $100 млн Pantera, о которых со ссылкой на один источник писал Bloomberg, выходит больше $492,4 млн — но это уже оценка, а не документированная сумма. И это не деньги, привлечённые TON Foundation: их получили продавцы существующих токенов. Значительную их часть, если верить исполнительному председателю TON Strategy, получил Telegram.
Итог
За восемь лет у Telegram сменились три источника денег. В 2018 году это была предпродажа токенов, которую пришлось отменить. С 2021 года — долг, деньги от которого во многом пошли на расчёты по Gram и рефинансирование. С 2024 года — собственный бизнес, где выручка от подписок и рекламы соседствует с доходами и убытками от Toncoin.
У TON история обратная. Сеть, от которой Telegram отказался в 2020 году, выросла на деньгах и токенах других участников. К 2026 году она снова стала частью продукта Telegram — с эксклюзивностью в Mini Apps, валютой рекламы, кошельком внутри мессенджера и старым именем.
Юридически это по-прежнему две разные конструкции: частная компания с единственным владельцем и публичная сеть, где правила меняют валидаторы. Финансово и продуктово они снова связаны очень тесно — теснее, чем когда-либо с 2020 года: через выручку, баланс, продажи токенов, кошелёк и валидацию. Юридического контроля Telegram над сетью из этого не следует.
Имя Gram вернулось. Права покупателей 2018 года — нет.
❗️На этом разбор заканчивается. Но после всех миллиардов, фондов и связей Telegram с TON остаётся вопрос, который для держателя GRAM важнее всего: что с этим токеном делать сейчас?
Мы задали одинаковую инвестиционную задачу четырём независимым AI-моделям — ChatGPT Astra 6, Claude Opus 5.5, Grok 4.6 и GLM 5.3. Они сами выбирали, какие данные считать важными, и независимо друг от друга оценивали GRAM по текущей цене: стоит ли покупать или ждать, что делать с уже открытой позицией, какие риски рынок недооценивает и чего можно ждать от токена на горизонте 12–24 месяцев.
Ниже — их выводы.
GLM 5.3
1. Что бы я сейчас делал с GRAM
Вердикт: ждать. Не покупать по рынку. Небольшую позицию — 10–15% от полной — рассматривать только после подтверждения метрик нативного кошелька или в зоне $1,00–1,10.
На 29.09.2026 GRAM торгуется около $1,49–1,57 при капитализации ~$4,2–4,4 млрд и FDV ~$7,8–8,2 млрд. В обращении 2,81 млрд из 5,25 млрд монет, объём торгов — порядка $90–140 млн в день. За год актив потерял около 43%, от пика $8,25 в июне 2024 года — примерно 82%. Рынок смешанный: BTC около $83K, доминация ~58–59%; часть альткоинов показывает признаки ротации, но давление после тяжёлого 2025-го и начала 2026-го ещё ощущается.
Ключевой момент: нынешняя цена GRAM — это не цена провала. В ней всё ещё заложен умеренный успех проекта. Сеть генерирует порядка $2–16 тыс. комиссий в день — источники расходятся даже здесь: Token Terminal через CoinGecko показывает около $2 тыс., DefiLlama — около $16 тыс. Это примерно $1–6 млн в год при капитализации $3,7 млрд. TVL составляет $50–150 млн в зависимости от методологии, DEX-объёмы — около $9 млн в день. Единственный заметно растущий сегмент — стейблкоины: ~$0,8–1,1 млрд, что всё равно в 60–70 раз меньше Tron.
В 2026 году GRAM прошёл путь от январского дна около $1,32 до ~$2,9 в мае на ожиданиях ребрендинга. Сам ребрендинг TON → GRAM 15 июня, одобренный 81% голосов со swap 1:1, дал лишь кратковременные +13% — типичная продажа на факте.
21 июля Дуров анонсировал нативный некастодиальный кошелёк Gram внутри Telegram с бесплатными переводами и потенциальным охватом более миллиарда пользователей. Реакция рынка составила всего +3–10%. Для меня это главное ценовое сообщение года: рынок больше не готов платить за одни анонсы Telegram — ему нужны реальные метрики. В начале августа Apple на несколько часов удалила Telegram из App Store, после чего GRAM обновил минимумы. Этот эпизод показал, что платформенный риск вполне реален.
Что уже заложено в цену
Ребрендинг GRAM и «возвращение к корням», сам факт появления нативного кошелька, тезис о миллиарде пользователей Telegram, восстановление после августовского эпизода с App Store и наличие крупного покупателя в лице TON Strategy (TONX).
Что рынок может недооценивать
- Разрыв между охватом и монетизацией. Тезис «Telegram = массовое принятие» уже дважды проверялся на mini-apps, Notcoin и Hamster в 2024 году: всплеск активности быстро сменялся оттоком. Комиссии сети пока подтверждают ту же проблему.
- Навес предложения. При капитализации $3,7 млрд FDV составляет $7 млрд. Дополнительный риск создают непрозрачные выплаты экофондов: анлок на $81 млн 26 мая 2026 года давил на цену. Ещё 227,5 млн GRAM — около 8% обращения — принадлежат TONX при средней цене покупки ~$3,2. Сейчас это примерно 60% бумажного убытка. В затяжном медвежьем рынке такой держатель может превратиться в вынужденного продавца.
- Отсутствие американского ETF-канала. В 2025–2026 годах часть рынка альткоинов перестроилась вокруг ETF-потоков: DOGE, SUI и ZEC уже торгуются, по BNB и Hyperliquid поданы заявки. Наследие дела SEC против Telegram 2019 года оставляет GRAM без институционального моста в США и создаёт структурный дисконт.
- Платформенный риск Apple. Августовский эпизод продлился всего несколько часов, но следующий конфликт может оказаться намного серьёзнее.
Главный аргумент за
Нативный кошелёк внутри приложения с миллиардной аудиторией — редкий для крипторынка канал распространения такого масштаба. Если хотя бы часть пользователей действительно начнёт пользоваться переводами, Stars и стейблкоинами, спрос на GRAM может расти нелинейно.
Главный аргумент против
Два года подряд огромная аудитория Telegram давала всплеск активности, но не устойчивый спрос. При этом капитализация GRAM составляет $3,7 млрд, а годовые комиссии сети — около $6 млн даже по верхней части диапазона. Пока цена держится прежде всего на ожиданиях, а не на денежном потоке.
Более позитивным я стану, если
- подтверждённая месячная аудитория нативного кошелька превысит 50 млн, а число переводов будет расти три месяца подряд;
- объём стейблкоинов на TON устойчиво закрепится выше $2 млрд при росте именно платёжного, а не арбитражного использования;
- TVL вернётся выше $300 млн, DEX-объёмы — выше $50 млн в день;
- TONX публично заявит о многолетнем удержании позиции без продаж;
- появится хотя бы некоторый прогресс в урегулировании американского регуляторного наследия.
Более негативным я стану, если
- кошелёк выйдет на широкую аудиторию, а активные адреса и транзакции будут снижаться два квартала подряд;
- TONX начнёт продавать казну, запустив спираль mNAV;
- объём стейблкоинов на TON опустится ниже $0,7 млрд;
- комиссии сети останутся ниже $20 тыс. в день на фоне заявленного роста экосистемы;
- новый конфликт Apple и Telegram ударит по криптофункциям приложения.
2. Два инвестора
Инвестор A — позиции нет
Покупать по $1,35–1,40 на полную позицию я бы не стал.
Первые 10–15% позиции — лимитными заявками в зоне $1,00–1,15: это капитализация примерно $2,8–3,2 млрд и район январского дна. Ещё 15–20% — только после количественного подтверждения успеха кошелька: официальных данных Telegram или TON по активациям и MAU плюс роста ончейн-активности минимум два месяца.
Ещё 20–25% можно рассматривать на паническом падении к $0,70–0,85, но только если фундаментальные показатели — стейблкоины, TVL — не ухудшаются. Это уже покупка страха, а не фактов.
Набирать позицию я бы стал только лимитными заявками: при дневном объёме $34 млн полагаться на рыночное исполнение не стоит.
От идеи нужно полностью отказаться, если кошелёк вышел на широкую аудиторию, но спустя два квартала метрики не растут. В таком случае тезис опровергнут независимо от цены. То же касается продаж казны TONX или потери Telegram доступа к App Store.
Инвестор B — большая прибыль, вход заметно ниже
Зафиксировал бы 40–60% позиции в зоне $1,35–1,55. Базовый сценарий уже почти заложен в цену, поэтому дальнейшая асимметрия зависит в основном от одного события — успеха кошелька.
Оставшиеся 40–60% я бы держал как ставку на этот катализатор: сокращал позицию частями в диапазоне $2,70–3,50 при появлении реальных метрик конверсии и вышел бы полностью, если широкое внедрение кошелька не приведёт к росту активности.
Инвестор B — вход около текущих цен или выше
Не усреднялся бы вслепую. Докупать убыточную позицию без нового фундаментального факта — значит просто увеличивать ставку на прежний тезис.
Текущий объём можно сохранить. Усреднение — только в зоне $0,90–1,10 и при сохранении фундаментала, в частности без оттока стейблкоинов.
Если кошелёк выйдет на массовую аудиторию, а метрики не вырастут, позицию стоит сокращать решительно: это уже не дисконт, а опровержение тезиса.
Ключевые ориентиры: $1,00–1,10 как проверка дна, данные первых 90 дней после широкого запуска кошелька и поведение TONX.
3. Три альтернативы GRAM
Solana (SOL)
Цена ~$100–105, капитализация ~$55–60 млрд. Сеть генерирует сотни миллионов долларов комиссий в год, есть спотовый ETF и институциональный канал.
По сравнению с GRAM здесь похожий циклический дисконт — около 80% от пика января 2025 года, — но за ним стоят реальное использование, одна из самых глубоких ликвидностей среди альткоинов и работающий доступ институционального капитала.
Преимущество GRAM — уникальный катализатор в виде кошелька внутри мессенджера и меньшая капитализация. Главный риск SOL — конкуренция за трейдеров и разработчиков со стороны Base и экосистемы Hyperliquid, а также вопросы надёжности: в августе 2026 года инцидент вывел из строя 28,8% стейка.
Tron (TRX)
Цена ~$0,34, капитализация ~$29 млрд. На сети находится около $67 млрд USDT против ~$1 млрд на TON, экономика валидаторов прибыльна, работают байбэки.
Это тот же платёжный тезис, который пытается реализовать GRAM, но уже монетизированный: здесь есть денежный поток, а не только ожидания.
Преимущество GRAM — больший потенциал роста и молодая аудитория. TRX — уже зрелая история с более ограниченным потенциалом вне платежей. Главный риск — почти полная зависимость от USDT и регуляторно-репутационная нагрузка, связанная с Джастином Саном.
Hyperliquid (HYPE)
Цена ~$81, капитализация более $16 млрд, актив входит в топ-10. Только за Q2 2026 выручка составила $169 млн, а на байбэки направлено около $1,16 млрд — порядка 99% комиссий.
Здесь сосредоточилась значительная часть спекулятивной ликвидности рынка, а байбэк создаёт собственный спрос на актив. Для крипторынка это редкий пример реального денежного потока, возвращающегося держателям.
Преимущество GRAM — отсутствие зависимости от одного продукта и одного цикла торговой активности. Главный риск HYPE — как раз концентрация на одном продукте, ончейн-перпетуалах, сентябрьский анлок и высокая зависимость цены от торговых объёмов.
4. Если бы это были мои деньги
8 — GRAM
22 — SOL
15 — TRX
20 — HYPE
35 — стейблкоины / кэш
GRAM — небольшая ставка на единственный пока непроверенный катализатор. SOL — основная ставка на восстановление цикла с институциональным каналом. HYPE — денежный поток и байбэк. TRX — относительно дешёвый по мультипликаторам платёжный актив. Треть портфеля оставил бы в кэше: при BTC $77K, доминации 56% и сохраняющемся риске ужесточения политики ФРС сентябрьский рынок не располагает к полной загрузке.
Если разрешён только один актив — SOL. У него лучшая комбинация ликвидности, реального использования и возможностей для возвращения институциональных потоков в случае восстановления рынка. GRAM остаётся ставкой на одно событие, HYPE дорог после сильного роста, а потенциал TRX ограничен.
5. GRAM на 12–24 месяца
Обращение на горизонте прогноза оцениваю в 2,9–3,0 млрд монет. Инфляция сети низкая — около 0,5% в год, но точный график выхода монет из экофондов непрозрачен, поэтому использую диапазон.
Bear case — вероятность ~30%
Кошелёк широко внедрён, но конверсия проваливается, как у mini-apps в 2024 году. Стейблкоины стагнируют ниже $1 млрд, TVL не растёт, TONX под давлением mNAV начинает продавать, а рынок в целом остаётся слабым при BTC $50–60K.
Капитализация: $1,5–2,1 млрд.
Цена: $0,50–0,70.
Base case — ~45%
Кошелёк охватывает сотни миллионов аккаунтов, но реально активны лишь единицы процентов. Стейблкоины растут до $1,5–2 млрд, TVL — до $150–250 млн, рынок умеренно восстанавливается.
Капитализация: $3,2–4,5 млрд.
Цена: $1,10–1,55.
То есть текущая цена практически соответствует базовому сценарию — именно поэтому я не покупаю GRAM по рынку.
Bull case — ~25%
Нативный кошелёк становится стандартным способом входа в криптоэкосистему: растут массовые переводы в GRAM, Stars создают спрос на GRAM, объём стейблкоинов достигает $3–5 млрд, TVL — $400+ млн. Одновременно появляется перспектива урегулирования с SEC и спекуляции вокруг ETF, а рынок альткоинов в целом восстанавливается.
Капитализация: $8–12 млрд.
Цена: $2,70–4,00.
При текущей цене взвешенная оценка даёт около +15–20% EV, но почти весь положительный вклад приходится на bull-сценарий, завязанный на одном событии. Поэтому для меня это скорее лотерейный опцион, чем фундаментальная покупка.
6. Короткий итог
TON как сеть мне скорее нравится: уникальный канал распространения, платёжная направленность, растущий слой стейблкоинов и низкая инфляция. Но сеть и актив — разные вещи, а как бизнес TON пока почти не генерирует выручку.
GRAM при цене ~$1,35–1,45 для меня не покупка: текущая оценка уже соответствует базовому сценарию, а основная возможность заработать больше зависит от одного непроверенного события.
Если бы позиции не было, я бы ждал либо $1,00–1,15, либо первых реальных метрик кошелька. Большую прибыльную позицию сократил бы на 40–60%, оставив остаток как ставку на успех кошелька.
Главный фактор ближайших месяцев — первые 90 дней после широкого запуска нативного кошелька: сколько пользователей его активируют и сколько останутся активными. Эти цифры либо подтвердят инвестиционный тезис, либо окончательно его опровергнут.
Мнения еще трех топовых нейронок о криптопроекте BackPack
- Мнение GROK 4.6 о токене GRAM и блокчейне TON - покупать или нет?
- Какие криптопроекты стоит рассмотреть вместо GRAM от Grok 4.6
- Мнение Claude Opus 5.5 о токене GRAM и блокчейне TON - покупать или нет?
- Какие криптопроекты стоит рассматривать вместо GRAM от Claude Opus 5.5
- Мнение Chat GPT Astra 6 о токене GRAM - покупать или нет?
- В какие криптопроекты можно инвестировать вместо GRAM от ChatGPT Astra 6
- Как бы эти нейронки распределили свой инвестиционный крипто-портфель c GRAM
- Бычий и медвежий сценарии для блокчейна TON и токена GRAM на 12-24 мес
Продолжение — с Premium-доступом
Войдите через Telegram в одно нажатие или оформите Premium. Логин, пароль и почта не требуются.
6 месяцев — $45 · 12 месяцев — $60